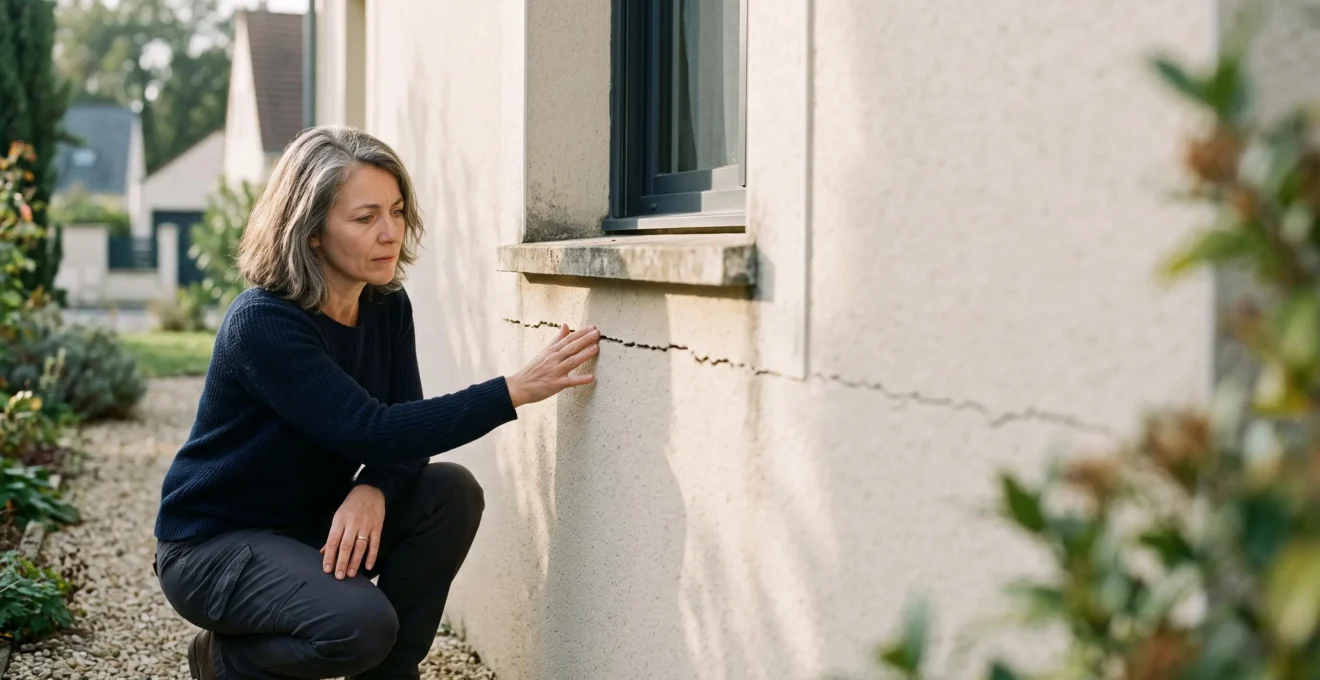
Huit ans après avoir pris possession de votre bien, une fissure menaçante zèbre votre mur porteur. Des infiltrations apparaissent au plafond après chaque orage. Vous pensiez être à l’abri, protégé par la fameuse « garantie décennale ». Pourtant, lorsque vous contactez le constructeur, vous vous heurtez à un mur de silence ou, pire, à une fin de non-recevoir. Votre angoisse monte : le temps joue-t-il contre vous ? Cette situation, des milliers de propriétaires la vivent comme une fatalité. On leur conseille d’envoyer une lettre recommandée, de patienter, de faire confiance aux assurances. C’est une erreur stratégique majeure.
Ces conseils bienveillants ignorent une réalité brutale : la garantie décennale n’est pas un service après-vente, mais un véritable champ de bataille juridique. Les assureurs ne sont pas des philanthropes ; ce sont des adversaires redoutables qui maîtrisent l’art de la procédure et l’usure du temps. Croire que la loi suffit à vous protéger est le chemin le plus court vers la prescription de vos droits et la perte de votre investissement. Oubliez la posture de la victime. Si vous voulez obtenir réparation, vous devez adopter celle du combattant.
La véritable clé n’est pas de savoir si vous avez « le droit », mais de comprendre « comment » l’exercer avec force. Il ne s’agit pas de quémander une réparation, mais de la contraindre par la maîtrise des délais, des procédures et des jurisprudences qui font plier les assureurs. Cet article n’est pas un simple guide. C’est un manuel de stratégie de contentieux. Nous allons décortiquer, étape par étape, les armes à votre disposition pour transformer un dossier mal engagé en une action victorieuse, même huit ans après la livraison.
Pour vous armer efficacement, il est essentiel de comprendre chaque levier à votre disposition. Cet article est structuré pour vous guider pas à pas dans ce combat, de la qualification du désordre à l’activation des garanties, en passant par les pièges à éviter.
Sommaire : Garantie décennale et vices structurels, la stratégie pour agir
- Fissures, infiltrations, affaissement : quels vices sont couverts par la décennale ?
- Comment engager la procédure d’activation de la garantie décennale ?
- Pourquoi l’assurance décennale est obligatoire pour tout constructeur en France ?
- Laisser passer 10 ans sans déclarer : le risque de prescription de la garantie décennale
- Quand faire réaliser une expertise contradictoire avant d’engager un contentieux ?
- La garantie décennale mal comprise qui laisse 60% des défauts non couverts
- Parfait achèvement, biennale, décennale, dommages-ouvrage : quelle garantie pour quel défaut ?
- Garanties constructeur : comment activer la garantie biennale ou décennale en cas de problème ?
Fissures, infiltrations, affaissement : quels vices sont couverts par la décennale ?
Le premier front de la bataille est la qualification. Un désordre n’est pas « décennal » par nature, il le devient par l’argumentation juridique. Les enjeux sont colossaux ; les assureurs construction ont versé plus de 2 319 millions d’euros en prestations en 2024, une hausse de 12,8% qui les rend d’autant plus vigilants. La loi est claire : la garantie décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Une fissure dans un mur porteur ou un défaut d’étanchéité de la toiture sont des cas d’école. Mais la ligne est souvent plus floue.
Votre adversaire cherchera toujours à minimiser le dommage, à le classer en « désordre esthétique ». C’est ici que l’arme de l’« impropriété à la destination » devient cruciale. Ce concept permet d’élargir le champ de la décennale bien au-delà des seuls risques d’effondrement. Une isolation thermique défaillante n’est pas qu’un inconfort, c’est une surconsommation énergétique qui rend le bâtiment impropre à sa fonction d’habitation économique et saine. C’est votre rôle de le démontrer.
La jurisprudence est votre meilleure alliée. Elle a déjà requalifié des désordres de performance énergétique en sinistre décennal. Cela prouve qu’un dommage fonctionnel grave peut, et doit, être attaqué sous l’angle de la garantie décennale. Votre combat n’est pas de décrire la fissure, mais de prouver qu’elle est le symptôme d’une pathologie qui rend votre maison invivable ou instable.
Étude de cas : L’impropriété à destination, l’arme contre les défauts de performance énergétique
Dans un arrêt du 18 janvier 2023, la Cour de cassation a validé la qualification de sinistre décennal pour des désordres affectant gravement les performances énergétiques d’un bâtiment. Cette décision, s’appuyant sur une jurisprudence antérieure, a reconnu qu’un défaut d’isolation thermique majeur, entraînant une surconsommation énergétique significative, ne relevait pas du simple inconfort mais constituait bien une impropriété à la destination de l’ouvrage. Cet exemple démontre comment une argumentation juridique solide peut transformer un défaut fonctionnel en un vice couvert par la garantie décennale, forçant l’assureur à prendre en charge des réparations coûteuses.
Comment engager la procédure d’activation de la garantie décennale ?
Une fois le dommage qualifié, la course contre la montre commence. Ne perdez pas de temps en courriers simples ou en appels téléphoniques. Chaque action doit être une manœuvre juridique calculée, laissant une trace incontestable. La première étape formelle est la mise en demeure par lettre recommandée avec accusé de réception adressée au constructeur. Ce n’est pas une simple demande, c’est le premier acte de guerre. Elle doit décrire précisément les désordres, invoquer l’article 1792 du Code civil et fixer un délai raisonnable pour une intervention.
Si le constructeur est défaillant, ou si votre bien a été acheté en VEFA, vous devez également déclarer le sinistre à votre assureur Dommages-Ouvrage (si vous en avez une) et, surtout, à l’assureur décennal du constructeur. L’attestation d’assurance décennale, qui doit vous avoir été remise à l’ouverture du chantier, est un document vital. Sans elle, retrouver l’assureur devient un parcours du combattant.
Mais l’arme ultime pour sécuriser vos droits est l’interruption du délai de prescription. Ne vous y trompez pas : la mise en demeure ne suffit pas. Seule une assignation en justice (typiquement, un référé-expertise) délivrée avant le terme des 10 ans stoppe le chronomètre. C’est l’acte qui transforme votre plainte en une menace crédible et qui force toutes les parties à la table des négociations. L’objectif de l’assureur est de vous faire perdre du temps jusqu’à la prescription. Votre objectif est de le priver de cette stratégie.
Votre plan d’action pour sécuriser une réclamation décennale
- Envoyer une mise en demeure calibrée : Décrivez précisément chaque désordre constaté et visez la garantie décennale explicitement par lettre recommandée avec AR.
- Engager une action en justice : Si la voie amiable échoue rapidement, lancez une assignation en référé-expertise ou au fond bien avant l’expiration du délai de 10 ans pour interrompre la prescription.
- Déclarer le sinistre formellement : Respectez à la lettre les formes et délais prévus dans votre contrat d’assurance Dommages-Ouvrage.
- Viser l’assureur du constructeur : Assurez-vous que votre assignation vise expressément l’assureur décennal du responsable, sans quoi le délai de prescription continue de courir à son encontre.
- Maintenir une matrice de suivi : Conservez un tableau de bord précis : « qui assigner, quand et pour quel désordre ? » pour ne laisser aucun angle mort procédural.
Ceci permettra au propriétaire de l’ouvrage, ou à son assureur, de financer les réparations, quand bien même le constructeur responsable des dommages aurait disparu ou n’aurait pas les moyens de réparer les dommages.
– Generali France, Qu’est-ce que la garantie décennale ?
Pourquoi l’assurance décennale est obligatoire pour tout constructeur en France ?
L’obligation d’assurance décennale, inscrite dans la loi Spinetta de 1978, a été conçue comme une protection absolue pour le maître d’ouvrage. En théorie, elle garantit que même en cas de faillite ou de disparition du constructeur, un assureur solvable sera là pour financer les réparations des dommages les plus graves. C’est un principe de responsabilité de plein droit, établi par l’article 1792 du Code civil : le constructeur est présumé responsable, sauf s’il prouve une cause étrangère (cas de force majeure, faute d’un tiers ou du maître d’ouvrage lui-même). Cette obligation est le pilier sur lequel repose la sécurité de votre investissement immobilier.
Cependant, il y a un fossé entre la théorie et la réalité du terrain. Votre première bataille n’est pas de prouver le désordre, mais de vérifier que votre adversaire était bien assuré. Exigez toujours l’attestation d’assurance décennale avant même le début des travaux. Ce document n’est pas une formalité, c’est votre bouclier. Une étude révélait qu’en 2022, seulement environ 72% des professionnels du bâtiment étaient couverts. Ce chiffre est alarmant : il signifie que près d’un tiers des intervenants opèrent potentiellement sans ce filet de sécurité obligatoire, vous laissant démuni en cas de sinistre majeur.
Cette obligation légale est votre principale force. Elle crée une cible solvable : l’assureur. Votre combat juridique doit donc être mené sur deux fronts : contre le constructeur pour sa responsabilité, et directement contre son assureur pour obtenir le paiement. Ignorer l’un des deux fronts, c’est laisser une porte de sortie à votre adversaire. La loi vous donne le droit d’agir directement contre l’assureur du constructeur. Ne pas utiliser ce droit est une faute stratégique que vous ne pouvez pas vous permettre de commettre.
Laisser passer 10 ans sans déclarer : le risque de prescription de la garantie décennale
Le délai de dix ans n’est pas une suggestion, c’est une guillotine. Une fois ce délai écoulé à compter de la réception des travaux, vos droits sont éteints. C’est ce qu’on appelle la forclusion. Beaucoup de propriétaires pensent qu’envoyer une lettre recommandée quelques mois avant l’échéance suffit à « prendre date ». C’est faux. L’envoi d’une mise en demeure n’interrompt pas ce délai de forclusion.
L’unique moyen d’interrompre valablement ce compte à rebours est de délivrer une assignation en justice. Le plus souvent, il s’agira d’une assignation en référé-expertise, qui demande au juge de nommer un expert judiciaire pour constater les désordres, en déterminer les causes et chiffrer les réparations. Cet acte juridique, signifié par un huissier à toutes les parties (constructeur, architecte, leurs assureurs respectifs), stoppe net le délai de dix ans et en fait courir un nouveau. C’est l’acte fondateur de toute procédure sérieuse.
Attention aux pièges : l’assignation doit viser expressément chaque désordre que vous invoquez. Si vous assignez pour des fissures et que vous découvrez plus tard un problème d’humidité non mentionné, le délai de forclusion aura continué de courir pour ce second problème. De même, l’assignation doit viser la bonne personne. Ne pas assigner le constructeur responsable directement est une erreur fatale.
Le piège de l’assignation : ne visez pas que l’assurance Dommages-Ouvrage
Une jurisprudence constante, rappelée notamment par l’ANIL, souligne une erreur procédurale fréquente et dramatique. De nombreux propriétaires, pressés par le temps, n’assignent que leur propre assureur Dommages-Ouvrage en pensant interrompre la prescription pour tout le monde. C’est une illusion. Le délai de la garantie décennale n’est interrompu à l’égard du constructeur (et de son assureur décennal) que si celui-ci est personnellement assigné dans le délai de dix ans. Omettre cet acte revient à laisser le principal responsable s’échapper, rendant tout recours ultérieur contre lui impossible.
Quand faire réaliser une expertise contradictoire avant d’engager un contentieux ?
N’allez jamais au combat les mains vides. Avant même d’envisager une assignation au fond, votre priorité absolue est de rétablir le rapport de force. Face à vous, l’assureur dispose d’une armée d’experts dont l’unique mission est de minimiser la portée des désordres et de contester leur imputabilité. Votre parole de propriétaire, aussi légitime soit-elle, pèse peu. Seul un rapport technique peut rivaliser avec un autre rapport technique.
C’est pourquoi l’expertise contradictoire, ou expertise d’assuré, est une étape stratégique incontournable. Elle consiste à mandater votre propre expert en bâtiment, indépendant, qui viendra sur place pour analyser les désordres. Son rapport, technique et argumenté, servira de contrepoids puissant au discours de l’assureur. Il a un double objectif : premièrement, qualifier techniquement le désordre et prouver son caractère décennal ; deuxièmement, chiffrer de manière indépendante le coût des travaux de reprise.
Lancer une procédure judiciaire sans ce rapport, c’est comme attaquer une forteresse sans artillerie. Vous vous exposez à ce que l’expert de l’assurance impose sa vision des choses, ou pire, à ce que le juge, faute d’éléments techniques probants de votre part, ne puisse statuer en votre faveur. Le coût d’une telle expertise est un investissement, pas une dépense. C’est l’achat de votre crédibilité et de vos munitions pour la négociation ou le procès à venir. Elle doit être réalisée le plus tôt possible, dès que le dialogue avec le constructeur ou son assureur s’enlise. C’est le socle sur lequel vous bâtirez toute votre stratégie de contentieux.
Les limites d’un rapport amiable face à un assureur Dommages-Ouvrage
Une affaire jugée par la Cour de cassation illustre parfaitement ce point. Un assureur Dommages-Ouvrage avait refusé de préfinancer une partie des travaux de réparation, se basant sur le rapport de son propre expert et sur la déclaration de sinistre initiale du propriétaire. La Cour d’appel lui avait donné raison. Cependant, la Cour de cassation a cassé cette décision, non pas sur le fond, mais sur la forme : elle a montré que la qualité, la précision et le caractère contradictoire du rapport d’expertise initial conditionnent directement la capacité de l’assureur à contester sa garantie. Un rapport d’expertise d’assuré, solide et contradictoire, aurait pu empêcher ce long détour judiciaire.
La garantie décennale mal comprise qui laisse 60% des défauts non couverts
L’une des plus grandes sources de frustration pour les propriétaires est la découverte que de nombreux défauts, pourtant bien réels, ne « cochent pas les cases » de la garantie décennale. C’est une réalité brutale : la décennale n’est pas une garantie « tous risques ». Elle est spécifique et son interprétation par les assureurs est volontairement restrictive. Leur position est renforcée par un contexte économique tendu : face à un doublement du taux de sinistralité qui est passé de 10% à 20% en quelques années, leur sévérité s’est accrue.
L’erreur est de croire que tout ce qui casse ou fonctionne mal dans les dix ans est couvert. Les désordres purement esthétiques (une fissure de faïençage, une peinture qui s’écaille), les éléments d’équipement dissociables relevant de la garantie biennale, ou les dommages résultant d’un défaut d’entretien ne sont pas pris en charge. Le propriétaire se retrouve alors face à un refus, souvent formulé dans un jargon juridique qui le laisse impuissant. C’est dans cette « zone grise » que le combat se gagne ou se perd.
Votre stratégie ne doit pas être de contester le refus frontalement, mais de le contourner en requalifiant le problème. C’est là que l’avocat spécialisé prend toute sa valeur. Un réseau de microfissures, jugé « esthétique » par l’assureur, peut-il être la cause d’infiltrations diffuses rendant à terme le logement insalubre ? Un équipement défaillant affecte-t-il à ce point le confort global que le logement devient « impropre à sa destination » ? C’est en posant ces questions et en les étayant par des expertises techniques que l’on peut faire basculer un dossier. Le but est de démontrer qu’un dommage, en apparence mineur, est en réalité le symptôme d’une pathologie grave qui engage la responsabilité décennale.
Comment un refus d’assurance a été transformé en prise en charge via l’impropriété à destination
Dans un arrêt du 19 octobre 2022, un propriétaire s’est vu refuser la prise en charge de travaux liés à une performance énergétique très inférieure à celle promise contractuellement. L’assureur considérait qu’il ne s’agissait pas d’un dommage à la structure. L’argumentation juridique a consisté à prouver que le non-respect significatif des objectifs de performance énergétique contractuels n’était pas un simple désagrément, mais rendait le logement impropre à sa destination normale (chauffage excessif, inconfort permanent). La cour a reconnu ce raisonnement, transformant un refus catégorique en une prise en charge décennale. Cela démontre qu’un dommage fonctionnel peut être requalifié en vice décennal par une argumentation adaptée.
Parfait achèvement, biennale, décennale, dommages-ouvrage : quelle garantie pour quel défaut ?
Le paysage des garanties post-construction est un labyrinthe pour le non-initié. Comprendre qui couvre quoi, et pour combien de temps, est la première étape pour ne pas se tromper de cible. Confondre les garanties, c’est l’assurance de voir sa demande rejetée pour un motif de pure forme. Chaque garantie a un champ d’action, une durée et un interlocuteur précis.
La Garantie de Parfait Achèvement (GPA) dure un an après la réception. Elle couvre tous les désordres signalés à la livraison ou apparus durant cette première année, à l’exception de l’usure normale. L’interlocuteur est le constructeur.
La Garantie Biennale (ou de bon fonctionnement) dure deux ans. Elle concerne les éléments d’équipement dissociables du bâti (robinetterie, volets, chaudière…). L’interlocuteur reste le constructeur.
La Garantie Décennale, qui nous occupe, court sur dix ans et couvre les dommages graves affectant la solidité ou l’habitabilité. L’action peut être dirigée contre le constructeur ou directement contre son assureur.
Enfin, l’Assurance Dommages-Ouvrage (DO) est différente. C’est une assurance que le propriétaire souscrit lui-même. Son rôle n’est pas de déterminer les responsabilités, mais de préfinancer rapidement les travaux de réparation relevant de la décennale, avant de se retourner contre les assureurs des responsables. Elle offre un avantage majeur : la rapidité. Selon la loi, l’assureur DO doit vous faire une offre d’indemnisation sous 90 jours maximum après la déclaration de sinistre. C’est une arme de pression considérable.
| Garantie | Durée | Désordres couverts | Interlocuteur |
|---|---|---|---|
| Garantie de parfait achèvement | 1 an à compter de la réception | Tous les désordres signalés (sauf usure normale) | Constructeur / Promoteur |
| Garantie biennale (bon fonctionnement) | 2 ans à compter de la réception | Éléments dissociables du bâti (équipements) | Constructeur / Promoteur |
| Garantie décennale | 10 ans à compter de la réception | Solidité de la structure, étanchéité, habitabilité (clos et couvert) | Constructeur ou son assureur décennal |
| Assurance Dommages-Ouvrage | 9 ans effectifs (après la fin de la GPA) | Préfinancement rapide des désordres de nature décennale | Votre assureur Dommages-Ouvrage |
À retenir
- La garantie décennale n’est pas un droit automatique mais un combat juridique : préparez-vous à affronter des assureurs stratégiques.
- Le délai de 10 ans est une échéance fatale (forclusion) : seule une assignation en justice avant ce terme peut interrompre la prescription de vos droits.
- L’expertise contradictoire n’est pas une dépense, c’est un investissement stratégique pour rééquilibrer le rapport de force avant même le procès.
Garanties constructeur : comment activer la garantie biennale ou décennale en cas de problème ?
Vous connaissez maintenant les armes et le terrain. Passons à l’action. Activer une garantie, quelle qu’elle soit, exige une méthode rigoureuse. La première étape, invariable, est la notification formelle. Oubliez les appels et les emails informels. Toute communication doit se faire par lettre recommandée avec accusé de réception (LRAR). C’est cet accusé de réception qui constituera la preuve de votre démarche et de sa date.
Dans cette LRAR, soyez précis. Décrivez le désordre de la manière la plus factuelle possible (localisation, nature, photos à l’appui), visez explicitement la garantie que vous entendez mobiliser (biennale, décennale) et mettez en demeure le constructeur d’intervenir dans un délai que vous fixerez (par exemple, 15 jours). C’est une sommation. S’il s’agit d’un désordre décennal, envoyez une copie de cette mise en demeure à l’assureur décennal du constructeur et à votre propre assureur Dommages-Ouvrage.
Si la mise en demeure reste sans effet, vous devez passer à la vitesse supérieure sans attendre. C’est à ce stade que beaucoup de propriétaires perdent un temps précieux. Ne vous enlisez pas dans des échanges de courriers stériles. Si le constructeur est défaillant, votre seule option viable est le recours judiciaire. Comme nous l’avons vu, l’assignation en référé-expertise est l’outil de choix : elle permet de faire constater judiciairement les désordres par un expert indépendant et, surtout, elle interrompt le délai de prescription. C’est l’acte qui montre à vos adversaires que vous êtes déterminé et que le temps ne joue plus en leur faveur.
Le promoteur immobilier, vendeur en l’état futur d’achèvement (VEFA) est tenu à une double garantie vis-à-vis des acquéreurs : garanties légales du constructeur non réalisateur, tenu aux mêmes obligations que les constructeurs.
– Marie Friteau, Avocat, Village Justice
Ne laissez pas le temps ou la complexité des procédures éroder vos droits. Face à un vice structurel, chaque jour d’inaction est une victoire pour votre adversaire. L’étape suivante et logique n’est pas d’attendre, mais de faire évaluer votre dossier par un professionnel qui saura transformer vos constats en une action juridique solide et contraignante.