
La clé de la déduction fiscale de vos travaux ne réside pas dans la nature de la dépense, mais dans sa qualification juridique aux yeux de l’administration.
- La distinction entre entretien (déductible), amélioration (déductible) et agrandissement/reconstruction (non déductible) est la pierre angulaire de l’optimisation.
- La jurisprudence est stricte : des travaux d’entretien peuvent être requalifiés en reconstruction non déductible s’ils sont jugés trop importants ou liés à des modifications du gros œuvre.
Recommandation : Avant de signer un devis, analysez la nature profonde des travaux et constituez un dossier justificatif (photos avant/après, factures détaillées) pour anticiper et sécuriser votre déduction en cas de contrôle.
Pour tout propriétaire bailleur, la question de la déductibilité des travaux est un enjeu financier majeur. Face à une facture, le réflexe est simple : cette dépense va-t-elle réduire mes revenus fonciers imposables ? La réponse, cependant, est loin d’être binaire. Le droit fiscal français a tracé une frontière complexe, souvent contre-intuitive, entre ce qui relève de l’entretien, de l’amélioration, de la réparation, et ce qui bascule dans la catégorie non déductible de la construction, de la reconstruction ou de l’agrandissement.
L’erreur commune est de raisonner en fonction du langage courant. « Refaire une toiture » peut être une simple réparation déductible ou une reconstruction non déductible, selon son ampleur. Le véritable enjeu n’est donc pas de savoir si l’on peut « déduire ses travaux », mais de comprendre comment l’administration fiscale qualifie la dépense. Cette qualification repose sur une analyse factuelle précise, où des critères comme l’état du bien avant travaux, l’impact sur le gros œuvre ou l’augmentation de la surface habitable sont déterminants.
Cet article n’est pas une simple liste de dépenses autorisées. Il vous fournit la grille de lecture de l’administration et de la jurisprudence. L’objectif est de vous armer pour qualifier vous-même vos projets en amont, structurer vos factures et planifier vos chantiers, afin de maximiser légalement vos déductions et de sécuriser votre déclaration de revenus fonciers face à un éventuel contrôle fiscal.
Pour naviguer avec précision dans les méandres de la fiscalité immobilière, nous aborderons les points essentiels qui vous permettront de distinguer les dépenses déductibles de celles qui ne le sont pas. Cet aperçu structuré vous guidera à travers les définitions, les risques et les stratégies d’optimisation.
Sommaire : Comprendre la fiscalité de vos travaux locatifs
- Travaux déductibles ou non déductibles : comment tracer la frontière fiscale ?
- Entretien, réparation ou amélioration : quelle qualification fiscale pour vos travaux ?
- Travaux d’amélioration ou travaux d’agrandissement : quelle différence fiscale ?
- Entretien courant d’un bien locatif : quelles dépenses déduire de vos revenus fonciers ?
- Déduire des travaux d’agrandissement comme de l’entretien : l’erreur à 12 000 € de redressement
- Pourquoi certains travaux sont déductibles à 100% et d’autres seulement à 50% ?
- Planifier la nature de vos travaux pour maximiser la part déductible
- Comment constituer un dossier justificatif de vos travaux déductibles pour un contrôle fiscal ?
Travaux déductibles ou non déductibles : comment tracer la frontière fiscale ?
La distinction fondamentale entre travaux déductibles et non déductibles ne repose pas sur la nature de la dépense elle-même, mais sur son objectif fiscal. L’administration cherche à savoir si la dépense vise à maintenir ou restaurer le bien en l’état (déductible) ou si elle lui ajoute de la valeur par une modification substantielle de sa structure ou de son volume (non déductible). La frontière est donc une ligne de crête juridique, où chaque cas est analysé sur la base de faits précis. Des travaux peuvent même être jugés indissociables les uns des autres, entraînant une requalification globale de l’opération.
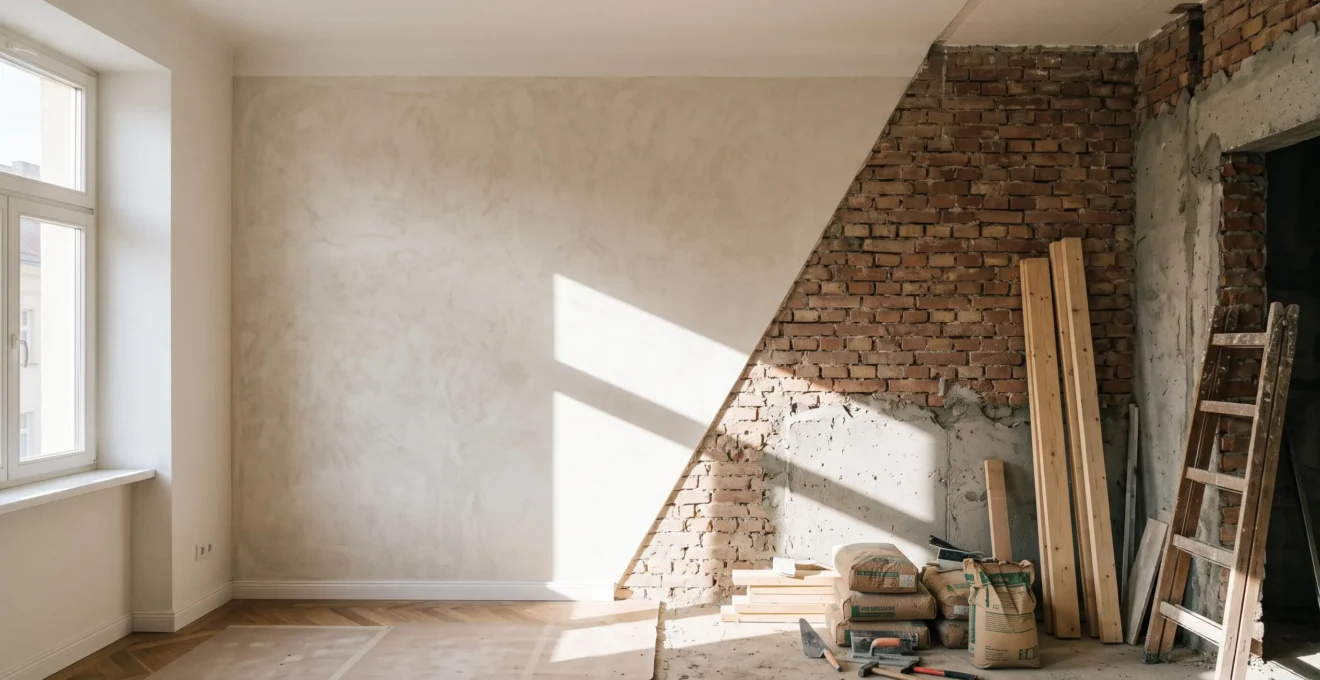
Comme l’illustre l’image, une même opération peut avoir deux visages fiscaux. La clé est de comprendre les critères qui font basculer d’un côté à l’autre. Le tableau suivant synthétise la logique administrative en fonction de l’état du bien avant que les travaux ne débutent, un critère essentiel dans l’analyse fiscale.
La matrice suivante, inspirée de la doctrine administrative, illustre comment la qualification fiscale des travaux dépend de l’état initial du bien. Un même type de travaux peut être déductible dans un logement habitable mais requalifié dans un logement vétuste. Pour en savoir plus, une analyse de la doctrine administrative est éclairante.
| État du bien avant travaux | Réparation / Entretien | Amélioration | Construction / Agrandissement |
|---|---|---|---|
| Habitable, usage normal | Déductible à 100% | Déductible si pas de modification de structure | Non déductible |
| Vétuste mais habitable | Déductible (remise en état) | Déductible sous conditions | Non déductible, risque de requalification |
| Inhabitable / très dégradé | Risque de requalification en reconstruction si travaux massifs | Risque élevé de requalification si cumulé à du gros œuvre | Non déductible, cas fréquent de la jurisprudence |
Étude de Cas : Le piège des travaux « indissociables » (Conseil d’État, n°464489)
Un propriétaire réalise des travaux de réfection électrique, chauffage, menuiseries, peintures et sols. Pris isolément, ces travaux sont déductibles. Cependant, le Conseil d’État a jugé qu’ils étaient indissociables de travaux de gros œuvre menés les années précédentes. L’ensemble a été requalifié en opération de reconstruction, et la déduction de toutes les dépenses, y compris les finitions, a été refusée. Ce cas illustre que l’administration peut analyser un projet sur plusieurs années pour en déterminer la nature globale, un point crucial à comprendre pour tout bailleur.
Entretien, réparation ou amélioration : quelle qualification fiscale pour vos travaux ?
La qualification fiscale des travaux est la première étape de l’analyse. Chaque terme a une définition précise pour l’administration, qui peut différer du langage courant. Comprendre cette sémantique est essentiel pour sécuriser vos déductions. L’enjeu est de pouvoir justifier que vos dépenses entrent bien dans l’une des trois catégories déductibles, en utilisant le vocabulaire adéquat sur vos factures.
Les dépenses d’entretien et de réparation sont celles qui ont pour objet de maintenir ou de remettre un immeuble en bon état afin d’en permettre un usage normal, sans en modifier la consistance, l’agencement ou l’équipement initial. Il s’agit par exemple de la réfection des peintures, du remplacement d’un robinet ou de la réparation de la toiture. Les dépenses d’amélioration, quant à elles, apportent un équipement ou un élément de confort nouveau ou mieux adapté aux conditions modernes de vie, sans modifier la structure de l’immeuble. La simple modification de cloisons intérieures ou la rénovation d’équipements (cuisine, salle de bain) reste de l’amélioration, donc déductible.
Le choix des mots sur les factures de vos artisans est donc stratégique. Un libellé vague comme « Travaux de rénovation » est une porte ouverte à l’interprétation et au contrôle, tandis qu’un libellé précis comme « Remplacement de chaudière pour cause de défectuosité » ancre la dépense dans la catégorie « réparation ».
Le tableau suivant met en lumière la différence entre le langage commun et la terminologie fiscale qui maximise vos chances de déduction. Une formulation précise sur les factures est votre première ligne de défense.
| Langage courant | Traduction fiscale avantageuse | Catégorie |
|---|---|---|
| Refaire l’électricité et la plomberie | Réfection de l’électricité et de la plomberie | Entretien (déductible 100%) |
| Refaire la salle de bain | Installation d’une douche à l’italienne | Amélioration (déductible) |
| Changer la chaudière en panne | Remplacement de chaudière pour cause de défectuosité | Réparation (déductible 100%) |
Travaux d’amélioration ou travaux d’agrandissement : quelle différence fiscale ?
C’est ici que la ligne de crête devient particulièrement fine et risquée. Si les dépenses d’amélioration sont déductibles, les dépenses de construction, reconstruction ou d’agrandissement ne le sont jamais. Le défi est de s’assurer que des travaux d’amélioration d’envergure ne soient pas requalifiés en une opération non déductible. Comme le rappelle la Direction Générale des Finances Publiques, les dépenses de construction, reconstruction ou d’agrandissement modifient de façon importante le gros-œuvre ou augmentent le volume ou la surface habitable.
Les dépenses de construction, reconstruction ou d’agrandissement ne sont jamais déductibles. Elles modifient de façon importante le gros-œuvre des locaux existants ou augmentent le volume ou la surface habitable. Elles concernent également des travaux d’aménagement interne qui, par leur importance, équivalent à une reconstruction.
– Direction Générale des Finances Publiques, impots.gouv.fr – Quels travaux puis-je déduire de mes revenus fonciers ?
La jurisprudence considère souvent que la transformation d’un grenier ou d’un garage en pièce d’habitation constitue un agrandissement. De même, la jurisprudence a établi qu’une augmentation significative de la surface habitable de plus de 20% suit le régime de non-déductibilité. Toutefois, tout n’est pas perdu. Des travaux internes, même conséquents, peuvent rester dans le champ de l’amélioration déductible s’ils ne touchent pas au gros œuvre et n’augmentent pas la surface habitable.
Étude de Cas : La restructuration interne déductible (Conseil d’État, n°68330)
Dans cette décision, le juge a considéré que la modification du cloisonnement intérieur et l’aménagement de plusieurs logements dans des locaux existants constituaient des dépenses d’amélioration déductibles. Les conditions étaient claires : il n’y avait eu aucune augmentation de la surface habitable globale, aucune modification du gros œuvre, et les locaux étaient déjà à usage d’habitation. Ce cas montre qu’une restructuration lourde n’est pas systématiquement synonyme de reconstruction non déductible, à condition de respecter scrupuleusement ces limites.
Entretien courant d’un bien locatif : quelles dépenses déduire de vos revenus fonciers ?
Au-delà des grands chantiers, la gestion d’un bien locatif implique une multitude de dépenses courantes qui sont, pour la plupart, déductibles de vos revenus fonciers si vous avez opté pour le régime réel d’imposition. Ces charges viennent en déduction de vos loyers encaissés, au même titre que les travaux d’entretien et de réparation. Il est crucial de ne pas les oublier, car leur cumul peut significativement réduire votre base imposable.
Parmi ces dépenses, on retrouve notamment les primes d’assurance (assurance propriétaire non-occupant PNO, garantie loyers impayés GLI), les frais de gestion locative versés à une agence, les charges de copropriété non récupérables sur le locataire, ou encore la taxe foncière (hors taxe d’enlèvement des ordures ménagères). Il est important de noter que seules les dépenses effectivement payées durant l’année d’imposition sont déductibles. Le travail que vous effectuez vous-même n’est donc pas valorisable fiscalement.
Une distinction importante doit être faite selon le régime de location. La déductibilité des dépenses liées au mobilier et aux équipements diffère radicalement entre une location nue (relevant des revenus fonciers) et une location meublée (relevant des Bénéfices Industriels et Commerciaux – BIC). Le tableau suivant, qui détaille les différences de traitement fiscal, clarifie ce point essentiel.
| Type de dépense | Location nue (revenus fonciers) | Location meublée (LMNP) |
|---|---|---|
| Remplacement d’un radiateur (équipement incorporé) | Déductible | Amortissable |
| Remplacement d’un meuble (canapé, lit) | Non déductible | Amortissable |
| Travaux de réparation/entretien | Déductibles en tant que charges | Déductibles en tant que charges |
| Main d’œuvre personnelle | Non déductible : seules les dépenses réellement payées à des prestataires externes sont déductibles | Non déductible |
Déduire des travaux d’agrandissement comme de l’entretien : l’erreur à 12 000 € de redressement
Tenter de faire passer des travaux de construction ou d’agrandissement pour de simples réparations est l’une des erreurs les plus lourdement sanctionnées par l’administration fiscale. Le risque n’est pas seulement le rejet de la déduction, mais un redressement fiscal incluant des pénalités de retard et une majoration pour manquement délibéré, qui peut atteindre 40% des impôts éludés. Le titre de cet article, « l’erreur à 12 000 € », n’est pas une fiction mais un exemple plausible de redressement pour un contribuable dans une tranche d’imposition élevée.
La jurisprudence du Conseil d’État est constante : des travaux qui, par leur importance, équivalent à une reconstruction ou qui augmentent la surface habitable ne sont pas déductibles des revenus fonciers. L’administration est particulièrement vigilante sur le « saucissonnage » des factures, une pratique qui consiste à diviser une grande opération non déductible en plusieurs petites factures d’apparence déductible. Les inspecteurs sont formés pour regrouper les interventions et analyser la cohérence globale du projet.
Le critère du gros œuvre est souvent central dans les décisions de justice. Toute intervention touchant aux murs porteurs, à la toiture dans sa structure, ou aux fondations est un signal d’alerte majeur pour l’administration. Le cas d’un contribuable redressé pour avoir déduit des travaux d’aménagement interne d’envergure est un avertissement clair : l’importance des travaux prime sur leur nature. Une rénovation complète peut être vue comme une reconstruction, même sans toucher aux murs extérieurs.
Pourquoi certains travaux sont déductibles à 100% et d’autres seulement à 50% ?
Cette question cache une confusion fréquente entre deux mécanismes fiscaux radicalement différents : la déduction sur le revenu et la réduction/crédit d’impôt. Il est impératif de les distinguer pour comprendre comment vos dépenses de travaux impactent réellement votre fiscalité. Les travaux déductibles des revenus fonciers (entretien, réparation, amélioration) le sont à 100% de leur montant, mais via un mécanisme de soustraction.
Une confusion revient systématiquement dès qu’on parle de « déduire des travaux de ses impôts ». Deux mécanismes radicalement différents cohabitent : la déduction des travaux d’un revenu imposable, qui réduit l’assiette de calcul de l’impôt.
– Rédaction Bordeaux Immo9, Bordeaux Immo9 – Travaux déductibles des impôts 2026
La déduction des revenus fonciers réduit votre base imposable. Si vous avez 10 000 € de loyers et 3 000 € de travaux déductibles, vous ne serez imposé que sur 7 000 €. L’économie d’impôt dépend alors de votre Taux Marginal d’Imposition (TMI). À l’inverse, une réduction ou un crédit d’impôt (souvent liés à des dispositifs spécifiques comme l’aide à la personne ou certaines rénovations énergétiques ciblées) vient directement en soustraction de l’impôt que vous devez payer. Un crédit d’impôt de 500 € réduit votre impôt final de 500 €.
De plus, il est crucial de noter que si vous percevez des subventions pour vos travaux (comme MaPrimeRénov’), le montant de l’aide perçue doit être déduit du coût total des travaux avant de calculer la charge déductible de vos revenus fonciers. Vous ne pouvez déduire que la part que vous avez réellement financée.
Le tableau suivant, qui s’appuie sur une distinction claire des mécanismes fiscaux, résume les différences fondamentales à ne jamais ignorer.
| Mécanisme | Effet | Taux appliqué | Exemple |
|---|---|---|---|
| Déduction (revenus fonciers) | Réduit la base imposable | Souvent 100% du montant déductible | Réparation de plomberie |
| Réduction/Crédit d’impôt | Réduit directement l’impôt dû | Pourcentage variable selon le dispositif | Aide pour l’adaptation au grand âge (dispositifs spécifiques) |
| Subvention (MaPrimeRénov’) | Diminue le montant de travaux déductible | Montant net = coût total – aide perçue | Isolation subventionnée par l’ANAH |
À retenir
- La déductibilité est une question de qualification juridique (entretien, amélioration, agrandissement) et non de nature de la dépense.
- Un dossier justificatif solide (factures détaillées, photos datées) est votre meilleure protection contre un redressement fiscal.
- L’administration peut analyser un projet sur plusieurs années ; des travaux mineurs peuvent perdre leur déductibilité s’ils sont liés à une reconstruction.
Planifier la nature de vos travaux pour maximiser la part déductible
L’optimisation fiscale des travaux ne se fait pas a posteriori, mais en amont. Une planification stratégique vous permet de structurer vos projets pour qu’ils s’inscrivent dans le cadre des dépenses déductibles et de maximiser l’impact du déficit foncier. Ce dernier se crée lorsque vos charges (dont les travaux) sont supérieures à vos revenus fonciers. Ce déficit est alors imputable sur votre revenu global, réduisant ainsi votre impôt total.
Le déficit foncier est imputable sur le revenu global dans la limite de 10 700 € par an. La fraction du déficit qui excède cette limite, ainsi que la part provenant des intérêts d’emprunt, est reportable sur vos revenus fonciers des 10 années suivantes. Une planification intelligente consiste à étaler les travaux sur plusieurs années pour imputer le maximum de déficit chaque année sans dépasser le plafond.
De plus, un dispositif temporaire exceptionnel a été mis en place pour encourager les rénovations énergétiques. Pour les dépenses engagées jusqu’au 31 décembre 2025 sur un logement « passoire thermique » (classé F ou G) qui permettent d’atteindre une classe D ou mieux, le plafond de déficit foncier imputable sur le revenu global est doublé, passant à 21 400 €. Il s’agit d’une opportunité fiscale majeure à considérer.
Exemple chiffré : Arbitrer entre déficit classique et plafond doublé
Un propriétaire a 20 000 € de loyers et 70 000 € de travaux de rénovation énergétique éligibles, créant un déficit de 50 000 €. Option 1 (classique) : il impute 10 700 € sur son revenu global et reporte 39 300 € sur ses futurs revenus fonciers. Option 2 (plafond doublé) : il impute 21 400 € sur son revenu global (générant une économie d’impôt immédiate plus importante) et reporte 28 600 €. Le choix dépend de sa situation fiscale et de sa capacité à absorber le report dans les années futures.
Plan d’action : Planifier vos travaux pour sécuriser la déduction
- Qualifier l’intervention : Assurez-vous que les travaux prévus relèvent bien de l’entretien, de la réparation ou de l’amélioration, et sont donc intégralement déductibles au régime réel.
- Anticiper le déficit foncier : Évaluez si vos travaux créeront un déficit et planifiez leur calendrier pour l’imputer sur le revenu global jusqu’à 10 700 € (ou 21 400 € pour une rénovation énergétique éligible).
- Sécuriser la déduction avant location : Si vous réalisez des travaux avant la première mise en location, conservez toutes les preuves de votre intention de louer (annonces, mandats d’agence) pour justifier la déduction.
- Négocier des factures précises : Exigez de vos artisans des factures détaillant la nature exacte des prestations (ex: « remplacement de 5 fenêtres en bois par des fenêtres PVC double vitrage ») plutôt qu’un vague « rénovation appartement ».
- Archiver méthodiquement : Conservez toutes les factures et justificatifs pendant une durée minimale de 3 ans après l’année d’imposition concernée. C’est une obligation en cas de contrôle fiscal.
Comment constituer un dossier justificatif de vos travaux déductibles pour un contrôle fiscal ?
La déduction de travaux n’est pas un droit acquis, mais une tolérance conditionnée par votre capacité à en prouver la légitimité. En cas de contrôle, la charge de la preuve vous incombe. Un dossier justificatif incomplet ou peu convaincant peut entraîner le rejet pur et simple de vos déductions. Il est donc impératif de préparer ce dossier au fil de l’eau, comme si le contrôle était inévitable.
Les dépenses déduites au titre des revenus fonciers doivent être appuyées de pièces justificatives que les contribuables peuvent être appelés à produire à la demande de l’administration.
– Conseil d’État, BOFiP – BOI-RFPI-BASE-20-30-30
La pièce maîtresse de votre dossier est la facture de l’entreprise. Elle doit être conforme, mentionnant les coordonnées de l’entreprise, son numéro de SIRET, la date, et surtout, une description très précise des travaux réalisés. Un devis signé ne suffit pas ; seule une facture acquittée atteste de la réalité de la dépense. Conservez ces factures précieusement, au minimum pendant les 3 années suivant l’année d’imposition concernée.
Pour renforcer votre dossier, documentez l’état du bien avant et après les travaux. Des photos datées sont une preuve irréfutable de la nécessité d’une réparation ou de l’état de vétusté avant une amélioration. Elles permettent de contrer une éventuelle suspicion de l’administration qui pourrait arguer que les travaux ont transformé un local initialement non habitable, ce qui pourrait requalifier l’opération en reconstruction. Enfin, assurez-vous que les travaux ont été payés durant une période où le bien est effectivement destiné à la location, même s’il est temporairement vacant entre deux locataires. Prouver cette intention locative est essentiel.
Pour sécuriser votre investissement locatif et optimiser votre fiscalité en toute légalité, une gestion documentaire rigoureuse n’est pas une option, mais une nécessité. Évaluez dès maintenant la nature de vos projets de travaux à l’aune de ces critères pour prendre les bonnes décisions.