
Contrairement à l’idée reçue, l’objectif n’est pas de défiscaliser à tout prix mais de prioriser la rentabilité nette de l’investissement sous-jacent.
- Un avantage fiscal attractif peut masquer un investissement médiocre, des frais élevés ou un manque de liquidité.
- Le calcul du « gain fiscal réel » doit impérativement déduire l’ensemble des contraintes et des coûts de possession.
Recommandation : Analysez chaque opportunité d’investissement d’abord sans son avantage fiscal. Si l’opération n’est pas rentable en elle-même, l’avantage fiscal ne fait que masquer une mauvaise décision.
Chaque fin d’année, c’est le même ballet : la « chasse à la niche fiscale » est ouverte. Face à un avis d’imposition jugé trop lourd, l’instinct pousse de nombreux contribuables à chercher des solutions rapides pour réduire la note. Les promoteurs et les conseillers financiers l’ont bien compris, proposant des catalogues de produits promettant des économies d’impôts substantielles. On vous parle de Pinel, de PER, de SCPI fiscales, et la conversation tourne presque exclusivement autour du montant de la réduction d’impôt.
Pourtant, cette approche est la source des plus grandes désillusions patrimoniales. En se focalisant sur l’avantage immédiat, on oublie de poser les questions essentielles : cet investissement est-il rentable en lui-même ? Quels sont les frais cachés ? Quelles sont les contraintes de sortie ? Et si la véritable question n’était pas « combien vais-je économiser d’impôt ? », mais plutôt « combien cet investissement va-t-il me rapporter au final, une fois l’impôt payé ? ». Cet article s’adresse aux contribuables des tranches supérieures (30%, 41%, 45%) qui souhaitent passer d’une logique de « dépense fiscale » à une véritable stratégie patrimoniale.
Nous allons déconstruire ensemble les mécanismes de la défiscalisation pour vous donner une grille de lecture neutre et objective. L’objectif est de vous armer pour distinguer une opportunité réelle d’un mirage fiscal. Nous analyserons comment calculer un gain réel, comment hiérarchiser les dispositifs selon votre profil, et surtout, quand il est plus judicieux de ne rien faire plutôt que de se précipiter dans un investissement contre-productif.
Pour vous guider dans cette réflexion stratégique, cet article est structuré pour répondre progressivement aux questions que tout investisseur avisé devrait se poser. Le sommaire ci-dessous vous donne un aperçu des étapes clés de notre analyse.
Sommaire : Bâtir une stratégie de défiscalisation cohérente en France
- Pourquoi la défiscalisation ne convient pas à tous les contribuables ?
- Comment calculer votre gain fiscal réel après déduction des contraintes ?
- Immobilier, financier ou épargne retraite : lequel privilégier selon votre TMI ?
- L’erreur des investisseurs qui défiscalisent sans analyser la rentabilité nette
- Quand défiscaliser devient contre-productif : les 3 signaux d’alerte
- Comment évaluer la pertinence d’un dispositif fiscal selon votre TMI ?
- Don aux associations, emploi à domicile, investissement Pinel : quel ordre de priorité ?
- Dispositif fiscal : comment choisir entre Pinel, Malraux, SCPI et PER selon votre profil ?
Pourquoi la défiscalisation ne convient pas à tous les contribuables ?
Le terme « défiscalisation » est souvent utilisé comme un argument marketing universel. Pourtant, dans les faits, il ne concerne qu’une fraction des foyers. La première étape, avant même d’étudier un quelconque dispositif, est de déterminer si vous êtes réellement la cible. L’idée reçue est que tout impôt mérite d’être réduit. La réalité est plus nuancée : une stratégie de défiscalisation n’est pertinente que lorsque l’impôt représente une charge significative et que le levier fiscal est suffisamment puissant pour justifier les contraintes d’un investissement.
Pour les contribuables faiblement ou non imposés, se lancer dans un investissement à but fiscal est un non-sens absolu. L’effort d’épargne et les risques pris ne seront jamais compensés par un gain fiscal inexistant. Pour le dire simplement, il faut payer suffisamment d’impôts pour que l’économie générée soit supérieure aux frais et aux risques de l’opération. Le seuil de mise en recouvrement de l’impôt sur le revenu est de 61 € ; en dessous, l’administration fiscale ne prélève même pas la somme. Cela illustre bien qu’il existe un seuil de pertinence. Pour les profils que nous ciblons, avec une Tranche Marginale d’Imposition (TMI) à 30% ou plus, la question se pose légitimement. Mais même dans ce cas, la défiscalisation n’est pas une obligation, c’est une option stratégique à évaluer froidement.
L’erreur fondamentale serait de considérer l’impôt comme une « perte » à combler à tout prix. L’impôt est la conséquence d’un revenu. Avant de chercher à réduire la conséquence, il faut s’assurer de ne pas dégrader la source. Une défiscalisation qui vous appauvrit est la pire des stratégies patrimoniales. Votre TMI est un indicateur, pas une injonction à défiscaliser.
Comment calculer votre gain fiscal réel après déduction des contraintes ?
La promesse d’un dispositif de défiscalisation est souvent présentée de manière brute : « Économisez 10 000 € d’impôts ». Cette approche est intellectuellement malhonnête. Le véritable calcul, celui que doit faire un investisseur avisé, est celui du gain fiscal réel. Ce dernier s’obtient en soustrayant du gain fiscal brut l’ensemble des frais, charges, et manques à gagner liés au dispositif. C’est ce qu’on pourrait appeler le « coût total de possession » de l’avantage fiscal.
Prenons l’exemple des SCPI (Sociétés Civiles de Placement Immobilier). On met souvent en avant un taux de distribution attractif. Par exemple, le taux de distribution moyen des SCPI était de 4,72 % en 2023. Ce chiffre, isolé, peut paraître séduisant. Mais il ne dit rien sur les frais de souscription (souvent entre 8% et 12%), les frais de gestion annuels, la fiscalité sur les revenus perçus, ni sur la liquidité des parts. Un investissement Pinel, lui, implique des frais de notaire, une assurance propriétaire non-occupant (PNO), des frais de gestion locative, la taxe foncière et surtout, une contrainte de blocage du capital pendant de nombreuses années avec une incertitude sur le prix de revente.
Pour y voir plus clair, il est essentiel de mettre en perspective les dispositifs les plus courants non pas sur leur promesse fiscale, mais sur leurs contraintes réelles. Le tableau suivant offre une vision synthétique des coûts et contraintes souvent passés sous silence lors des simulations commerciales.
| Dispositif | Frais d’entrée / notaire | Frais de gestion annuels | Charges récurrentes propriétaire | Contrainte de liquidité |
|---|---|---|---|---|
| Pinel (achat neuf à crédit) | Frais de notaire réduits (~2-3%) + frais de dossier bancaire | Assurance PNO, frais de gestion locative (6-10% des loyers) | Taxe foncière, copropriété, loyer plafonné vs marché | Engagement 6 à 12 ans, revente incertaine |
| SCPI fiscales / de rendement | Frais de souscription (8-12% du montant investi) | Frais de gestion prélevés sur les loyers par la société de gestion | Aucune gestion directe, mais performance globale variable | Marché secondaire parfois peu liquide, délai de retrait |
| PER (versements) | Frais d’entrée sur versement (variable selon contrat) | Frais de gestion annuels sur unités de compte / fonds euros | Aucune charge de gestion immobilière | Épargne bloquée jusqu’à la retraite (sauf cas de déblocage anticipé) |
Le gain fiscal n’est donc « réel » que s’il reste positif après avoir soustrait tous ces coûts. Une analyse honnête montre souvent que l’avantage s’érode considérablement, voire devient négatif si l’investissement sous-jacent est de mauvaise qualité.
Immobilier, financier ou épargne retraite : lequel privilégier selon votre TMI ?
Une fois le principe de rentabilité nette accepté, la question du choix se pose. La réponse dépend moins du dispositif en lui-même que de votre situation personnelle, et notamment de votre Tranche Marginale d’Imposition (TMI). Plus votre TMI est élevée, plus l’effet de levier de la déduction fiscale est puissant. Cependant, tous les dispositifs ne sont pas égaux.
Pour une TMI de 30%, l’objectif est de trouver un équilibre entre avantage fiscal et flexibilité. Le Plan d’Épargne Retraite (PER) est souvent un excellent outil. Chaque versement est déductible de votre revenu imposable, générant une économie d’impôt égale à 30% de la somme versée. C’est un mécanisme simple et efficace, bien que l’épargne soit bloquée jusqu’à la retraite. Les SCPI de rendement peuvent aussi être une option, mais la fiscalité sur les revenus locatifs (TMI + prélèvements sociaux) vient amputer une partie de la performance. Il faut donc être très sélectif.
Pour les TMI de 41% ou 45%, l’arsenal s’élargit. Le PER devient extrêmement puissant (une économie de 41€ ou 45€ pour 100€ versés). C’est aussi à ce niveau d’imposition que des dispositifs immobiliers plus complexes comme le déficit foncier ou la loi Malraux peuvent être envisagés. Ces mécanismes, qui permettent d’imputer des dépenses de travaux sur le revenu global, offrent un levier fiscal considérable. Cependant, ils demandent une expertise et un capital de départ bien plus importants. Ils sont réservés à des investisseurs avertis, capables d’analyser et de piloter des projets de rénovation. L’immobilier devient alors un vrai métier, pas un simple placement.
Le choix ne doit pas être dicté uniquement par la fiscalité, mais aussi par vos objectifs patrimoniaux à long terme. La liste suivante peut vous aider à clarifier votre intention première :
- Objectif « revenus locatifs neufs encadrés » : Historiquement, c’était le domaine de la loi Pinel, qui visait à dynamiser la construction neuve.
- Objectif « logement abordable et accès facilité » : Le dispositif Loc’Avantages favorise la mise en location de logements à des loyers modérés en échange d’un avantage fiscal.
- Objectif « déficit foncier sur immobilier ancien » : Idéal pour les investisseurs capables de gérer des travaux, permettant d’imputer le déficit sur le revenu global jusqu’à un certain plafond.
- Objectif « gestion passive et mutualisée » : Les SCPI sont la solution pour ceux qui veulent investir dans l’immobilier sans s’occuper de la gestion locative.
- Objectif « préparation retraite avec déduction immédiate » : Le PER est l’outil par excellence, avec une fiscalité avantageuse à l’entrée et une sortie en capital ou en rente.
L’erreur des investisseurs qui défiscalisent sans analyser la rentabilité nette
L’erreur la plus commune et la plus destructrice en matière d’investissement fiscal est de tomber dans le piège du « biais de cadrage ». Ce biais cognitif nous pousse à prendre des décisions différentes selon la manière dont une information nous est présentée. Dans notre cas, la promesse d’une « économie d’impôt » est un cadre si puissant qu’il éclipse tous les autres critères d’analyse, notamment le plus important : la qualité et la rentabilité intrinsèque de l’investissement.
Se focaliser sur l’avantage fiscal, c’est regarder le doigt quand il montre la lune. Vous vous concentrez sur le bonus, en oubliant de vérifier si le plat principal est comestible. Un investissement immobilier dans une zone sans demande locative, un produit financier aux frais exorbitants ou une SCPI dont la valeur des actifs baisse sont des exemples de mauvais investissements. L’avantage fiscal ne les rendra pas meilleurs ; il ne fera que maquiller temporairement leur médiocrité.
L’actualité récente des SCPI illustre parfaitement ce point. Malgré une distribution qui semble attractive, de nombreuses SCPI ont dû baisser la valeur de leurs parts en raison de la correction du marché immobilier. Ainsi, le rendement global des SCPI en 2024 pourrait rester en territoire négatif à -1,1 %, car le gain de 4,72% de la distribution ne compense pas la perte en capital. Un investisseur qui n’aurait regardé que le taux de distribution et l’avantage fiscal d’une SCPI fiscale se retrouverait avec un patrimoine qui a, en réalité, diminué.
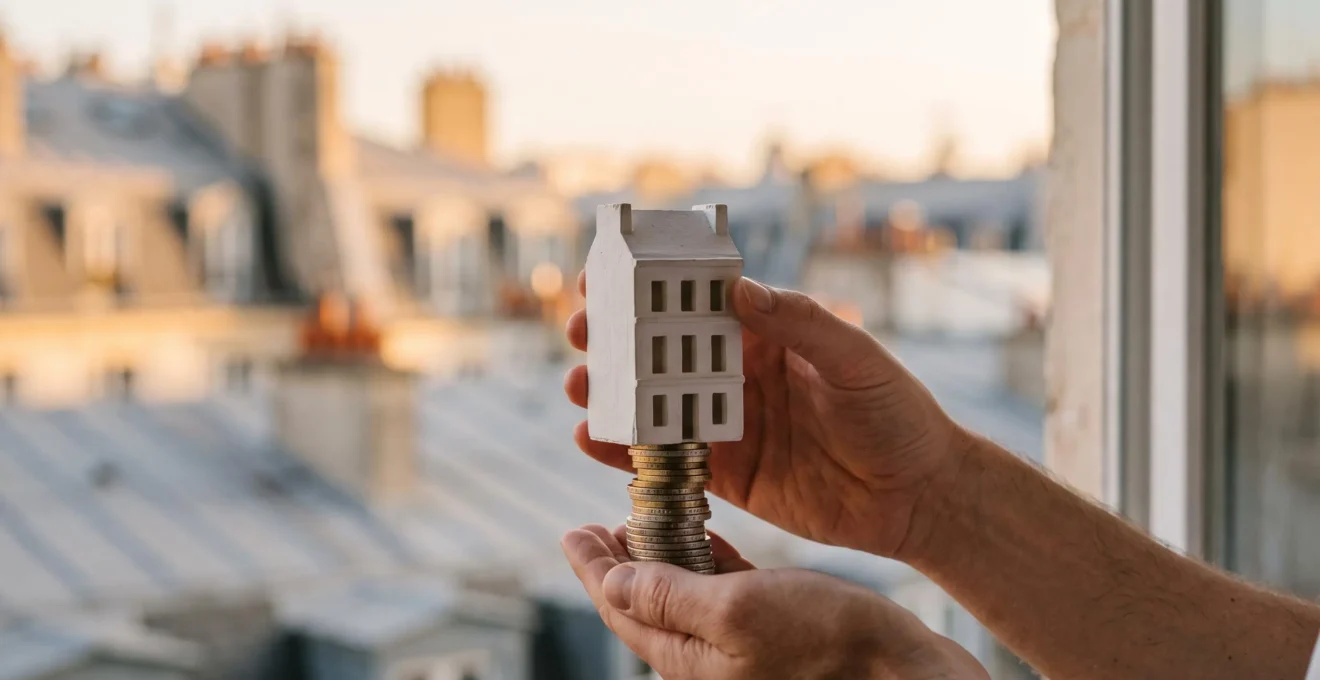
Cette image illustre parfaitement le biais du cadrage : l’investisseur est hypnotisé par la pièce d’or (l’avantage fiscal immédiat et visible), et ne prête plus attention à la qualité de l’actif sous-jacent (le bâtiment dans l’ombre). La seule bonne approche est d’inverser la logique : analysez l’investissement comme s’il n’y avait AUCUN avantage fiscal. Est-ce que l’emplacement est bon ? La demande locative est-elle forte ? Les frais sont-ils raisonnables ? Le potentiel de plus-value est-il crédible ? Si la réponse à ces questions est oui, alors l’avantage fiscal est la cerise sur le gâteau. Si la réponse est non, fuyez, même si la cerise est énorme.
Quand défiscaliser devient contre-productif : les 3 signaux d’alerte
La quête de la défiscalisation peut parfois virer à l’obsession et devenir une « usine à gaz » patrimoniale, complexe, coûteuse et finalement inefficace. Le système fiscal français est d’une complexité notoire. Pour preuve, on dénombre en France pas moins de 465 niches fiscales, un véritable labyrinthe dans lequel il est facile de se perdre. Il est donc crucial de savoir reconnaître les signaux qui indiquent que votre stratégie de défiscalisation est en train de devenir contre-productive.
Le premier signal d’alerte est la complexité excessive. Si vous ne comprenez plus l’ensemble de vos investissements, si le suivi de vos différents dispositifs vous prend un temps considérable, ou si vous êtes incapable d’expliquer simplement votre stratégie à un tiers, c’est que vous avez probablement franchi une limite. Un portefeuille trop complexe génère des frais cachés et augmente le risque d’erreurs dans vos déclarations.
Le deuxième signal est le sacrifice de la rentabilité et de la liquidité. Si, pour gagner quelques centaines d’euros d’impôts, vous vous retrouvez avec un patrimoine illiquide (difficile à vendre rapidement sans perte), ou dont le rendement est inférieur à celui d’un placement simple et non fiscalisé (comme un ETF Monde), vous êtes perdant. La défiscalisation ne doit jamais se faire au détriment des principes de base d’une bonne gestion de patrimoine : diversification, recherche de performance et maîtrise du risque.
Le troisième signal, le plus évident, est le dépassement du plafonnement global des niches fiscales. Accumuler des dispositifs peut vous faire buter contre ce plafond, rendant tout nouvel effort de défiscalisation totalement inutile. C’est le signe ultime que votre stratégie n’est plus pilotée et que vous empilez des produits sans vision d’ensemble. Pour éviter de tomber dans ce piège, un audit régulier de sa situation est indispensable.
Plan d’action : Vérifiez si votre stratégie fiscale devient une « usine à gaz »
- Inventaire complet : Réalisez l’inventaire de l’ensemble de vos avantages fiscaux en cours (réductions, crédits d’impôt, déductions).
- Identification des plafonds : Identifiez précisément les dispositifs qui sont soumis au calcul du plafonnement global des niches fiscales.
- Vérification des plafonds spécifiques : Rappelez-vous que chaque crédit d’impôt ou réduction d’impôt possède son propre plafond spécifique, en plus du plafond global.
- Analyse de cohérence : Avant de vous engager dans un nouveau dispositif structurant, vérifiez la cohérence globale et l’impact sur vos plafonds existants.
- Simplification : N’hésitez pas à arbitrer et à sortir de dispositifs peu performants ou trop complexes, même si cela signifie payer un peu plus d’impôts à court terme.
Comment évaluer la pertinence d’un dispositif fiscal selon votre TMI ?
L’un des principaux garde-fous de la défiscalisation en France est le plafonnement global des niches fiscales. Ce mécanisme limite le montant total des avantages fiscaux dont un foyer peut bénéficier sur une année. Ignorer cette règle, c’est risquer d’investir dans un dispositif dont l’avantage fiscal sera, in fine, raboté par l’administration fiscale, anéantissant ainsi toute la stratégie.
Pour la majorité des avantages fiscaux liés à l’impôt sur le revenu, le montant du plafonnement est fixé à 10 000 euros par an et par foyer fiscal pour 2024. Cela signifie que la somme de vos réductions et crédits d’impôt (emploi à domicile, dons, la plupart des investissements locatifs, etc.) ne peut pas dépasser ce montant. Si c’est le cas, l’excédent est perdu. Il est donc absolument essentiel de calculer le montant des avantages fiscaux dont vous bénéficiez déjà avant d’envisager un nouvel investissement.
Cependant, il existe des exceptions importantes. Certains investissements, jugés stratégiques par l’État, bénéficient d’un plafond majoré à 18 000 euros. C’est le cas notamment des investissements en Outre-mer (dispositif Girardin industriel, par exemple) ou des investissements dans le cinéma via les SOFICA (Sociétés pour le financement de l’industrie cinématographique et audiovisuelle). Ces dispositifs sont souvent plus risqués et plus complexes, mais ils offrent un levier de défiscalisation supplémentaire pour les contribuables ayant déjà saturé le plafond de 10 000 euros. Le tableau suivant synthétise cette distinction fondamentale.
| Catégorie | Plafond applicable | Exemples de dispositifs |
|---|---|---|
| Dépenses courantes et investissements standards | 10 000 € | Emploi à domicile, garde d’enfants, dons, la majorité des niches fiscales |
| Investissements stratégiques dérogatoires | 18 000 € | Investissements Outre-mer (Girardin industriel, Denormandie Outre-mer), SOFICA |
L’évaluation de la pertinence d’un dispositif passe donc par ce calcul simple : « Mon stock d’avantages fiscaux actuels + l’avantage promis par le nouveau dispositif » est-il inférieur ou égal au plafond applicable ? Si la réponse est non, l’opération est probablement une mauvaise idée, sauf si l’investissement est exceptionnellement rentable en dehors de toute considération fiscale.
À retenir
- La rentabilité prime sur la fiscalité : Un bon investissement reste un bon investissement même sans avantage fiscal. L’inverse est rarement vrai.
- Le gain fiscal doit être net de frais : Calculez toujours ce qu’il vous reste réellement après déduction des frais d’entrée, de gestion, des charges et des contraintes de liquidité.
- Hiérarchisez vos actions : Commencez par les optimisations simples et sans risque (dépenses courantes) avant d’envisager des investissements structurants et engageants.
Don aux associations, emploi à domicile, investissement Pinel : quel ordre de priorité ?
Face à la multitude d’options, l’investisseur peut se sentir paralysé. Pour construire une stratégie de défiscalisation saine et efficace, il faut adopter une approche hiérarchisée, que l’on peut visualiser comme une pyramide de la défiscalisation. L’idée est de construire sa stratégie sur des bases solides et peu risquées avant de s’aventurer vers des montages plus complexes et plus engageants.
La base de la pyramide est constituée des optimisations liées à vos dépenses courantes. Ce sont des crédits ou réductions d’impôt qui ne nécessitent aucun investissement risqué. Il s’agit simplement de déclarer correctement des dépenses que vous auriez peut-être engagées de toute façon. C’est la forme de défiscalisation la plus simple, la plus sûre et la plus rentable. Il est impératif de saturer ces possibilités avant toute autre chose.
- Emploi d’un salarié à domicile : Les dépenses pour la garde d’enfants, le ménage, le soutien scolaire ou le jardinage donnent droit à un crédit d’impôt.
- Frais de garde d’enfants de moins de 6 ans : Les frais versés à une crèche, une assistante maternelle ou une garderie sont également éligibles à un crédit d’impôt.
- Dons aux associations : Les dons à des organismes d’intérêt général ou reconnus d’utilité publique ouvrent droit à une réduction d’impôt significative.
Le milieu de la pyramide concerne l’épargne long terme, avec le PER comme principal représentant. Ici, l’effort d’épargne est réel, et les fonds sont bloqués, mais le risque en capital peut être maîtrisé (via les fonds en euros) et le levier fiscal est direct et puissant pour les TMI à 30% et plus.
Enfin, le sommet de la pyramide est réservé aux investissements structurants, principalement immobiliers (Pinel, Malraux, déficit foncier, etc.). Ces opérations demandent un engagement en capital et sur la durée bien plus importants, avec un risque et des contraintes à la hauteur de la promesse fiscale. On ne devrait s’aventurer au sommet de la pyramide qu’après avoir solidement construit les étages inférieurs. Agir autrement serait comme construire le toit d’une maison avant les fondations.
Dispositif fiscal : comment choisir entre Pinel, Malraux, SCPI et PER selon votre profil ?
Arrivé au terme de cette analyse, le choix d’un dispositif fiscal devrait apparaître moins comme une liste de courses que comme la conclusion logique d’une réflexion stratégique. Le « meilleur » dispositif n’existe pas dans l’absolu ; il n’existe que le plus adapté à votre profil, vos objectifs et votre aversion au risque, une fois que vous avez intégré les principes de rentabilité nette et de hiérarchisation.
Faisons une synthèse pour chaque grande famille de produits :
- Pinel : Ce dispositif, très populaire, a vécu. Il n’a pas été reconduit pour 2025. Se lancer aujourd’hui dans une telle opération est donc devenu caduc. Il a longtemps servi d’exemple type de l’investissement où l’avantage fiscal masquait souvent un prix d’achat surévalué et une rentabilité locative médiocre.
- Malraux / Déficit Foncier : Ces dispositifs sont des outils chirurgicaux pour les contribuables très fortement imposés (TMI 41-45%) ayant une appétence pour l’immobilier ancien et la gestion de travaux. Le levier fiscal est massif, mais le ticket d’entrée, le risque opérationnel et la complexité le sont aussi. C’est un choix d’expert, pas un produit de placement grand public.
- SCPI (fiscales ou de rendement) : La SCPI est une excellente solution pour la diversification et la gestion passive. Elle permet d’investir dans l’immobilier sans les tracas de la gestion. Cependant, il faut être extrêmement vigilant sur les frais d’entrée et la performance globale (distribution + évolution du prix de la part), comme nous l’avons vu. C’est une option pertinente pour des TMI à 30% ou plus, à condition de choisir une SCPI de qualité gérée par une société de gestion réputée.
- PER (Plan d’Épargne Retraite) : C’est sans doute l’outil le plus polyvalent et le plus puissant pour la majorité des contribuables salariés avec une TMI de 30% ou plus. Son mécanisme de déduction est simple, direct, et l’économie d’impôt est immédiate. Bien que l’épargne soit bloquée, il constitue une excellente brique pour préparer sa retraite tout en optimisant sa fiscalité annuelle.
En définitive, la défiscalisation ne doit pas être une réaction paniquée à votre avis d’imposition, mais une composante intégrée et réfléchie de votre stratégie patrimoniale globale. Le bon réflexe n’est pas de demander « comment puis-je payer moins d’impôts ? », mais « comment puis-je m’enrichir le plus efficacement, fiscalité comprise ? ». La nuance est fondamentale.
Avant de vous engager dans un dispositif, l’étape suivante consiste à réaliser un audit complet de votre situation patrimoniale et fiscale. Cette analyse est le seul moyen de garantir que votre choix servira réellement vos intérêts à long terme.